지역가입자의 건강보험료는 소득분과 재산분을 더해 정해집니다. 11월 고지서가 달라졌다면 재산분이 얼마나 움직였는지를 따로 떼어 보셔야 합니다. 재산분은 재산세 과세표준에서 기본공제 1억 원을 빼고, 남은 금액을 공단의 점수표에 대 본 뒤 점수당 금액을 곱하면 계산됩니다.
2026년 11월 2일 기준으로 공단 정책센터의 재산등급별 점수표와 올해 점수당 금액 211.5원을 적용해 과세표준별 월 보험료를 표로 만들었습니다. 표의 금액은 제가 점수에 211.5원을 곱해 원 단위로 반올림한 값이고, 과세표준은 모두 가정입니다. 실제 세대에는 소득분과 전월세 평가액이 더해지고 장기요양보험료도 따로 붙으니, 고지서의 최종 금액은 공단 산정 내역으로 확인하셔야 합니다.
올해 공시가격은 방송에서 말한 숫자 그대로입니까?
11월 2일 KBS 보도는 올해 공동주택 공시가격이 전국 평균 9.16%, 서울은 18.67% 올랐다고 전했습니다. 이 숫자는 3월 17일 국토교통부가 열람용으로 공개한 공시가격안에 나온 값입니다. 4월 30일 확정 공시에서는 전국 평균 9.13%, 서울 18.60%로 조금 낮아졌고, 현실화율은 전년과 같은 69%를 적용해 시세 변동만 반영했습니다.
| 지역 | 3월 열람안(%) | 4월 확정 공시(%) |
|---|---|---|
| 전국 평균 | 9.16 | 9.13 |
| 서울 | 18.67 | 18.60 |
| 경기 | 6.38 | 6.37 |
| 인천 | -0.10 | -0.10 |
| 부산 | 1.14 | 1.13 |
| 대구 | -0.76 | -0.78 |
| 광주 | -1.25 | -1.27 |
| 대전 | -1.12 | -1.11 |
| 울산 | 5.22 | 5.22 |
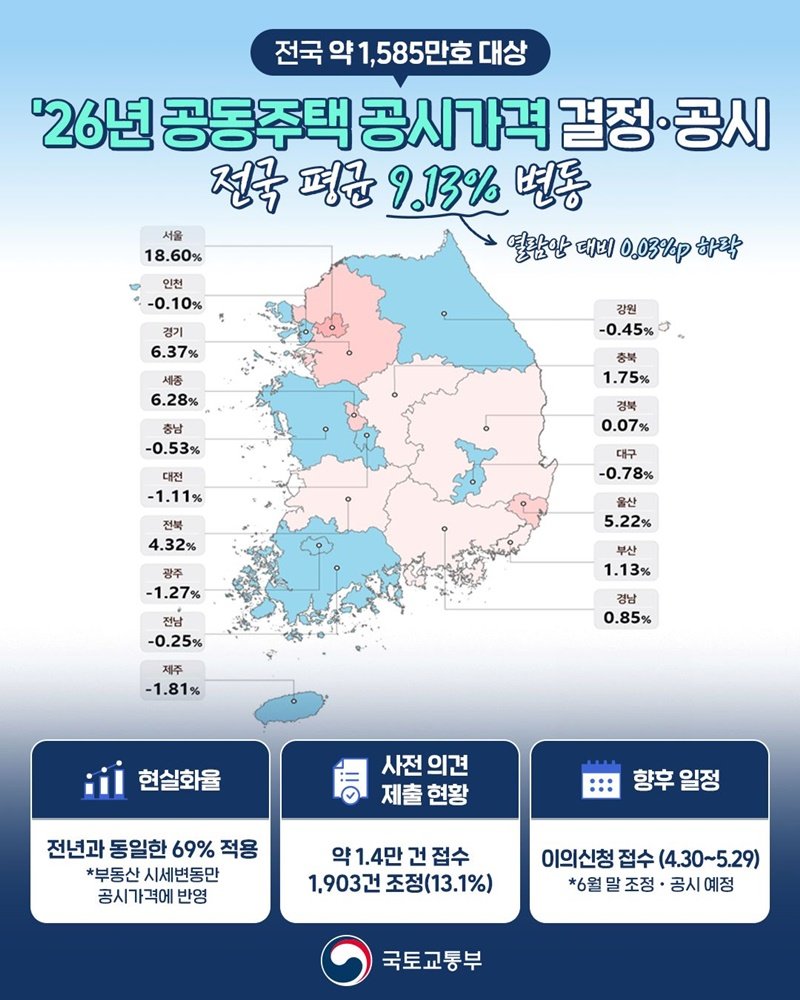
같은 방송 수치라도 열람안인지 확정치인지를 구분해야 하는 이유입니다. 공시가격은 건보료 점수에 곧바로 들어가는 값도 아닙니다. 재산세 과세표준을 거쳐 반영되므로 위 변동률이 그대로 보험료 변동률이 되지는 않습니다.
과세표준별로 재산분 월 보험료는 얼마입니까?
계산 순서는 세 단계입니다. 먼저 재산세 과세표준에서 1억 원을 빼고, 남은 금액이 속한 등급과 점수를 점수표에서 찾습니다. 마지막으로 그 점수에 211.5원을 곱하면 재산분 월 보험료가 나옵니다.
| 재산세 과세표준(가정) | 1억 원 뺀 금액 | 등급·점수 | 재산분 월 보험료 |
|---|---|---|---|
| 1억 5천만 원 | 5,000만 원 | 11등급 268점 | 약 56,682원 |
| 2억 원 | 1억 원 | 18등급 439점 | 약 92,849원 |
| 3억 원 | 2억 원 | 24등급 586점 | 약 123,939원 |
| 4억 원 | 3억 원 | 28등급 681점 | 약 144,032원 |
| 5억 원 | 4억 원 | 31등급 757점 | 약 160,106원 |
| 7억 원 | 6억 원 | 35등급 881점 | 약 186,332원 |
| 9억 원 | 8억 원 | 37등급 961점 | 약 203,252원 |
표를 보면 점수가 등급이 오를수록 완만하게 늘어납니다. 그래서 과세표준이 두 배가 되어도 재산분은 두 배가 되지 않습니다. 2억 원과 4억 원을 비교하면 월 약 92,849원과 약 144,032원입니다.
과세표준이 5%, 10% 오르면 얼마나 달라집니까?
공시가격이 올랐다고 재산분이 매번 같은 비율로 오르지는 않습니다. 재산분은 과세표준이 등급 구간을 넘어갈 때만 점수가 한 칸씩 오르기 때문입니다. 과세표준이 2억, 3억, 5억 원인 세대가 각각 5%와 10% 올랐다고 가정해 계산했습니다.
| 과세표준(가정) | 지금 | 5% 올랐을 때 | 10% 올랐을 때 |
|---|---|---|---|
| 2억 원 | 18등급 439점, 약 92,849원 | 2억 1천만 원, 19등급 465점, 약 98,348원(+5,499원) | 2억 2천만 원, 20등급 490점, 약 103,635원(+10,787원) |
| 3억 원 | 24등급 586점, 약 123,939원 | 3억 1,500만 원, 25등급 611점, 약 129,227원(+5,288원) | 3억 3천만 원, 26등급 637점, 약 134,726원(+10,787원) |
| 5억 원 | 31등급 757점, 약 160,106원 | 5억 2,500만 원, 31등급 757점, 약 160,106원(변화 없음) | 5억 5천만 원, 32등급 785점, 약 166,028원(+5,922원) |
5억 원 세대는 5% 올라도 같은 31등급에 머물러 재산분이 그대로이고, 10% 오르면 32등급으로 넘어가 월 약 5,922원이 늘어납니다. 2억 원과 3억 원 세대는 10% 오를 때 월 약 1만 787원, 1년이면 약 12만 9,438원이 늘어납니다. 과세표준이 등급 경계 바로 아래에 있는지 위에 있는지에 따라 같은 5% 상승도 결과가 달라진다는 뜻입니다.
소득분과 합치면 고지서 금액은 어떻게 됩니까?
한 가지 예를 끝까지 계산해 보겠습니다. 연 사업소득금액이 2,400만 원이고 재산세 과세표준이 2억 원인 세대를 가정합니다. 지역가입자의 소득월액은 연간 소득을 12개월로 나눈 값이어서 월 200만 원이고, 여기에 7.19%를 곱하면 소득분은 143,800원입니다. 재산분은 앞의 표대로 약 92,849원이므로 둘을 더한 건강보험료는 약 236,649원입니다.
고지서에는 장기요양보험료가 따로 붙습니다. 공단 안내는 장기요양보험료를 건강보험료에 0.9448%를 7.19%로 나눈 비율을 곱해 계산한다고 밝히고, 이 예에서는 약 31,097원입니다. 두 보험료를 합치면 약 267,745원입니다. 공단의 2026년 안내는 지역가입자 월 보험료의 상한을 4,591,740원, 하한을 20,160원으로 정했고, 소득월액이 28만 원 이하이면 하한 보험료를 요율로 나눈 값을 소득월액으로 본다고 시행규칙이 규정합니다.
재산분이 바뀌었거나 잘못 잡혔다면 어떻게 합니까?
공단 정책센터는 재산을 재산세 부과기준일인 6월 1일 자료로 11월부터 다음 해 10월까지 반영하고, 소유권 등 변동 사유가 생기면 조정한다고 설명합니다. 집을 팔았다면 KBS도 공단에 소유권 변동에 따른 재산보험료 조정을 확인하라고 안내했습니다.
대출이 있는 실거주 1주택자나 무주택 임차인이라면 주택금융부채 공제도 확인해 볼 수 있습니다. 공단 안내는 실거주 목적으로 산 1주택이나 임차 주택에 대한 대출을 재산 부과점수 산정에서 일부 제외한다고 설명합니다. 보건복지부 고시는 대출금액 제외를 통보한 날이 속한 달의 다음 달 보험료부터 반영한다고 정했습니다. 대상 주택의 기준 금액은 2022년 도입 때 5억 원이었고 2024년 공단 지역본부 안내에는 6억 원으로 소개돼 있어, 현재 기준은 공단 안내로 다시 확인하셔야 합니다.
소득이 줄어든 경우의 조정은 재산과 별개 절차입니다. 이 사이트의 11월 건보료, 지역가입자는 작년 소득이 반영됩니다 글에서 따로 정리했습니다.
고지서를 받으면 이 순서로 확인하시면 됩니다
- 재산세 고지서에서 올해 6월 1일 기준 과세표준을 확인합니다.
- 과세표준에서 1억 원을 뺀 금액으로 점수표의 등급과 점수를 찾습니다.
- 점수에 211.5원을 곱해 재산분을 계산하고 고지서 산정 내역과 비교합니다.
- 차이가 크면 공단 홈페이지나 건강보험25시 앱의 보험료 조회와 모의 계산 기능으로 산정 근거를 확인합니다.
이 글은 2026년 11월 2일에 확인한 국민건강보험공단 재산등급별 점수표, 공단 2026년 안내문, 국가법령정보센터의 시행령과 시행규칙, 정책브리핑의 공동주택 공시가격 결정·공시 자료와 KBS 보도를 기준으로 했습니다. 확인하지 못한 것은 올해 11월분 평균 보험료와 세대별 실제 고지액, 공단이 고지서에서 쓰는 원 단위 처리 방식입니다. 기본공제 1억 원은 투자자교육 자료와 법령 해설로 확인했고, 표의 금액은 모두 제가 계산한 가정값입니다.