명절에 받은 용돈이 있으면 아이는 곧바로 “이거 써도 돼요?” 하고 물어보기 쉬워요. 이때 “아껴 써”라고만 말하면 아이 입장에서는 돈을 쓰지 말라는 소리로 들리거든요. 용돈은 쓰는 법과 모으는 법, 그리고 나누는 법을 연습해 보는 가장 작은 경제 수업에 가까워요.
한국은행과 금융감독원이 어린이용으로 내놓은 자료를 보면 공통으로 짚는 흐름이 있어요. 용돈을 받으면 계획을 먼저 세우고, 쓴 내역을 적고, 남은 돈을 목적에 맞게 모아 보는 순서예요. 이 글에서는 그 흐름을 집에서 해 볼 수 있는 세 단계로 풀어 볼게요.
1단계. 받은 날 바로 세 갈래로 나눠 봐요
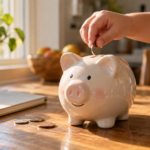
첫 단계는 용돈을 받은 날, 쓰기 전에 나누는 거예요. 금액을 한꺼번에 주머니에 넣어 두면 필요한 것과 갖고 싶은 것의 경계가 흐려지기 쉬워요. 그래서 봉투나 병을 세 개 준비해서 ‘쓸 돈’, ‘모을 돈’, ‘나눌 돈’으로 나누는 방법을 많이 써요.
비율은 가정마다 다르게 정해도 괜찮아요. 예를 들어 이번에 받은 돈이 1만 원이라면 쓸 돈 6천 원, 모을 돈 3천 원, 나눌 돈 1천 원처럼 아이와 함께 숫자를 정해 보는 식이에요. 이 숫자는 어디까지나 설명을 위한 예시예요. 정해진 정답이 있는 건 아니라서 아이의 나이와 용돈 규모에 맞게 바꿔 보세요.
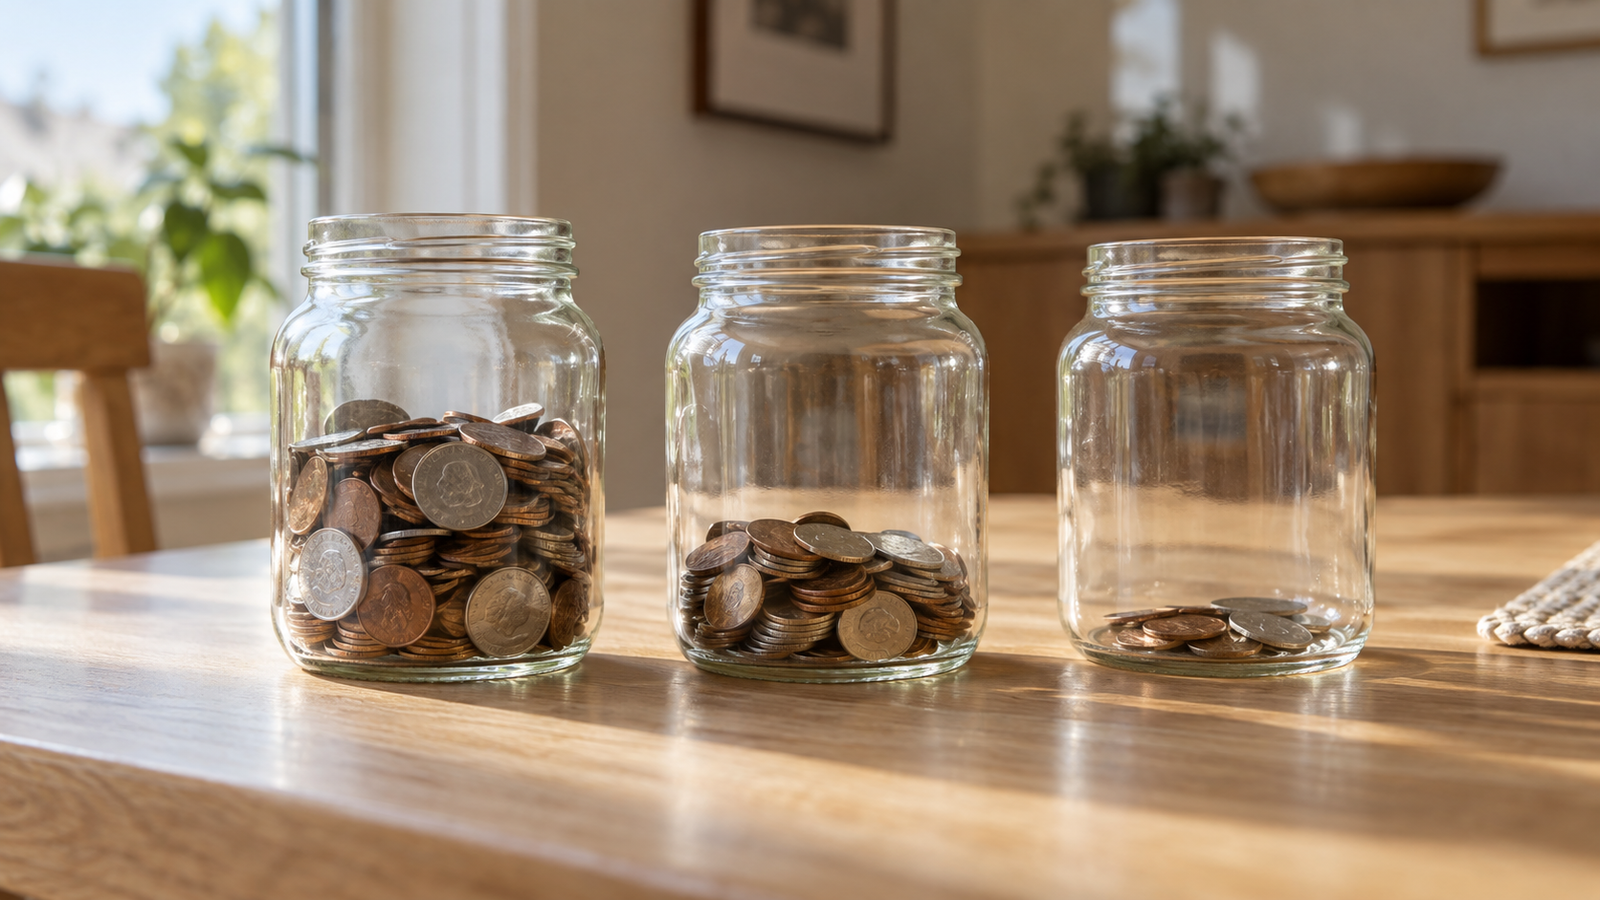
나누는 과정에서 아이가 직접 병에 동전을 넣게 해 주세요. 한국은행 어린이 경제 동영상에서도 용돈을 잘 쓴다는 것은 먹고 싶은 것과 갖고 싶은 것을 한꺼번에 사지 않고 계획에 따라 나눠 쓰는 일이라고 설명해요. 눈에 보이는 병은 그 설명을 손으로 확인하게 해 주는 도구가 돼요. 부모가 대신 나눠 주기보다 아이가 숫자를 고르게 하면 이후에 불만이 줄어드는 경우가 많아요.
‘나눌 돈’은 꼭 기부일 필요는 없어요. 가족 생일 선물에 보태거나, 친구에게 작은 간식을 사 주는 일처럼 아이가 스스로 쓸 곳을 떠올릴 수 있으면 충분해요. 다만 나눌 돈의 사용처를 부모가 일방적으로 정하면 연습이 아니라 심부름이 되어 버려요. 사용처를 아이가 말해 보게 하고, 부모는 그 이유를 물어보는 정도가 알맞아요.
2단계. 용돈기입장으로 쓴 돈을 돌아봐요
두 번째는 쓴 돈을 적어 보는 일이에요. 금융감독원은 어린이가 계획을 세워 용돈을 관리하도록 돕는 용돈기입장 양식을 배포하고 있어요. 안내문도 미리 계획을 세우고 그에 맞춰 용돈을 써 보라고 권해요. 한국은행 경제 동영상에서는 수입과 지출을 나눠 들어온 돈과 나간 돈을 적는 장부라고 소개하고, 일기장과 비슷하다고 표현해요.
처음부터 꼼꼼하게 적게 하면 금방 지쳐요. 처음 2주 정도는 날짜, 산 물건, 낸 금액 세 가지만 적어도 충분해요. 숫자가 맞는지 부모가 채점하듯 확인하면 기록이 숙제가 되고, 아이는 점점 쓰기 싫어하게 돼요. 틀린 계산은 한 번 같이 맞춰 보되, 쓴 내용에 대한 평가는 아이가 먼저 말하게 해 주세요.
일주일이나 한 달이 지나면 기록을 같이 훑어보는 시간을 가져 보세요. 이때 던지는 질문은 “왜 이걸 샀어?”보다 “다시 고른다면 어떻게 할래?”가 더 좋아요. 앞의 질문은 추궁처럼 들리고, 뒤의 질문은 다음 선택을 떠올리게 하기 때문이에요. 후회가 남은 지출도 아이에게는 값진 자료예요. 한국은행 동영상 속 아이들도 쓴 돈을 적어 보고서야 사지 않아도 되는 물건을 샀다는 걸 알아채요.
기입장은 종이가 아니어도 돼요. 아이가 편하게 쓸 수 있으면 공책도 좋고, 인쇄한 양식도 좋아요. 기록이 이어지는 쪽이 이기는 거라서 형식은 가볍게 고르는 게 낫고, 중간에 한두 번 빠뜨려도 처음부터 다시 시작하게 하지는 마세요.
3단계. 모은 돈에 목표와 이름을 붙여 봐요
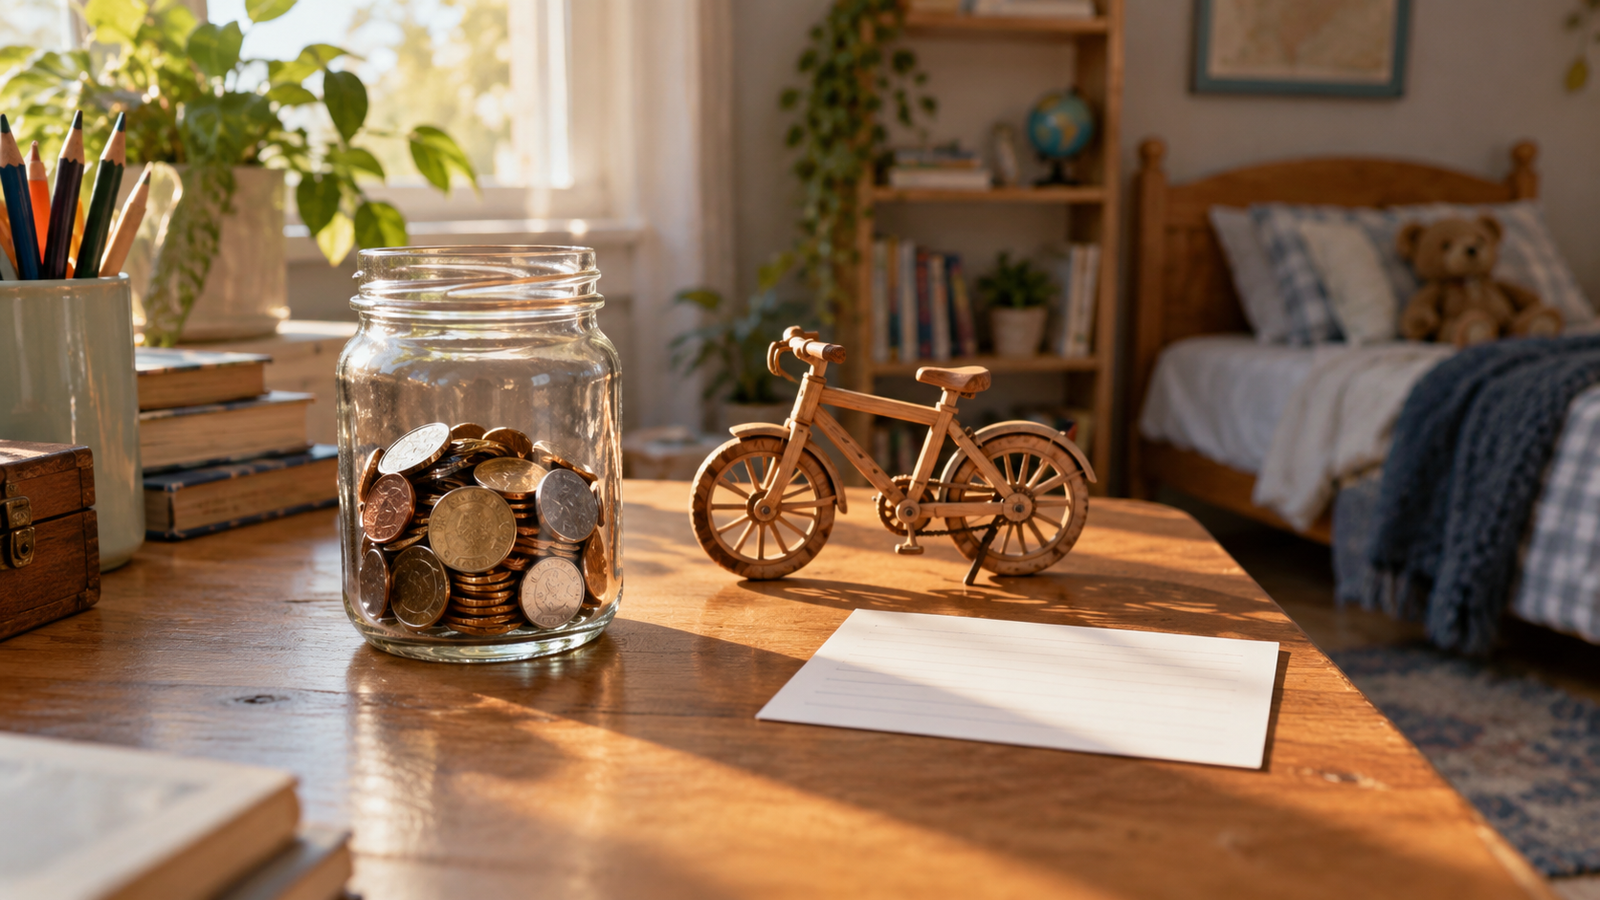
세 번째는 모을 돈에 목적을 붙이는 단계예요. 막연히 저금하라고 하면 아이에게는 돈이 사라지는 일처럼 느껴져요. 반면 ‘자전거 장난감을 사기 위한 돈’처럼 이름이 붙으면 모으는 일이 기다림의 과정으로 바뀌어요. 병에 이름표를 붙이거나 작은 카드에 목표를 적어 곁에 두는 정도로 시작할 수 있어요.
목표 금액과 모으는 기간은 아이가 직접 계산해 보게 하면 좋아요. 한 달에 3천 원씩 모은다면 1만 8천 원은 몇 달이 걸리는지 같이 세어 보는 거예요. 이 계산에서는 기다림의 길이가 눈에 보이게 돼요. 기간이 너무 길면 목표를 작게 쪼개거나, 쓸 돈과 모을 돈의 비율을 아이가 다시 정해 보게 하면 돼요.
모은 돈이 어느 정도 쌓이면 은행 저축 이야기를 꺼내 볼 수 있어요. 한국은행 어린이 경제 콘텐츠에는 남은 용돈이 저축을 통해 늘어날 수 있다는 개념을 다루는 편이 있어요. 다만 이자나 투자 수익은 상품과 시기에 따라 달라서 얼마가 늘어난다고 약속할 수는 없어요. 아이에게는 이자가 붙는 구조를 설명하는 정도로 시작하고, 구체적인 금융 상품은 보호자가 조건을 확인한 뒤에 선택하세요.
목표를 이루고 나면 그 과정을 짧게 돌아보는 시간이 필요해요. 산 물건이 기대와 달랐다면 다음에는 무엇을 바꿀지 이야기해 보세요. 목표를 이뤘다는 경험이 쌓이면 다음 목표를 세우는 힘이 생기고, 갖지 못했을 때의 아쉬움도 계획의 일부로 받아들이게 돼요.
용돈 교육을 할 때 피하면 좋은 것들
용돈을 상벌의 수단으로 쓰면 의도와 다른 결과가 나올 수 있어요. 성적이나 심부름 결과와 용돈을 바로 묶으면 아이가 돈 자체만 보게 되기 때문이에요. 용돈은 연습하는 돈이고, 집안일은 가족으로서 하는 일이라고 나눠 두면 대화가 한결 편해져요. 이 부분은 가정의 방침에 따라 달라지니 아이 연령과 상황에 맞게 정하세요.
아이가 돈을 잘못 쓴 날 부모가 곧바로 채워 주는 것도 조심해야 해요. 모자란 돈을 계속 보충해 주면 계획이 필요 없는 구조가 되어 버려요. 대신 다음 용돈일까지 어떻게 지낼지를 같이 정해 보세요. 이 과정에서 아이는 한정된 돈으로 선택해야 한다는 것을 실제로 겪어 봐요.
부모의 소비 습관도 아이에게 그대로 전해져요. 장을 볼 때 가격을 비교하거나, 사고 싶은 물건을 하루 미뤄 보는 모습이 말보다 오래 남아요. 가족이 함께 쓰는 돈 이야기를 아이 수준에서 열어 두면 용돈 교육이 용돈 밖으로도 넓어져요.
혼자 하기 어렵다면 공공기관 자료를 활용하는 방법이 있어요. 한국은행 홈페이지의 어린이 경제 콘텐츠는 누구나 볼 수 있고, 금융감독원은 초등학교 4~6학년과 보호자를 위한 ‘FSS 어린이 금융스쿨’을 운영해요. 올해 7기는 7월에 선발 결과가 발표되어 이미 모집이 끝났으니, 다음 기수가 열리는지는 금융감독원 e-금융교육센터 공지를 확인하세요.
이번 주에 해 볼 일: 용돈을 받으면 세 병으로 나누고, 쓴 돈은 날짜·물건·금액만 적고, 모은 돈에는 이름을 붙여 보세요. 비율과 목표는 아이가 직접 정하게 해 주세요.